最終確認 2026年10月22日
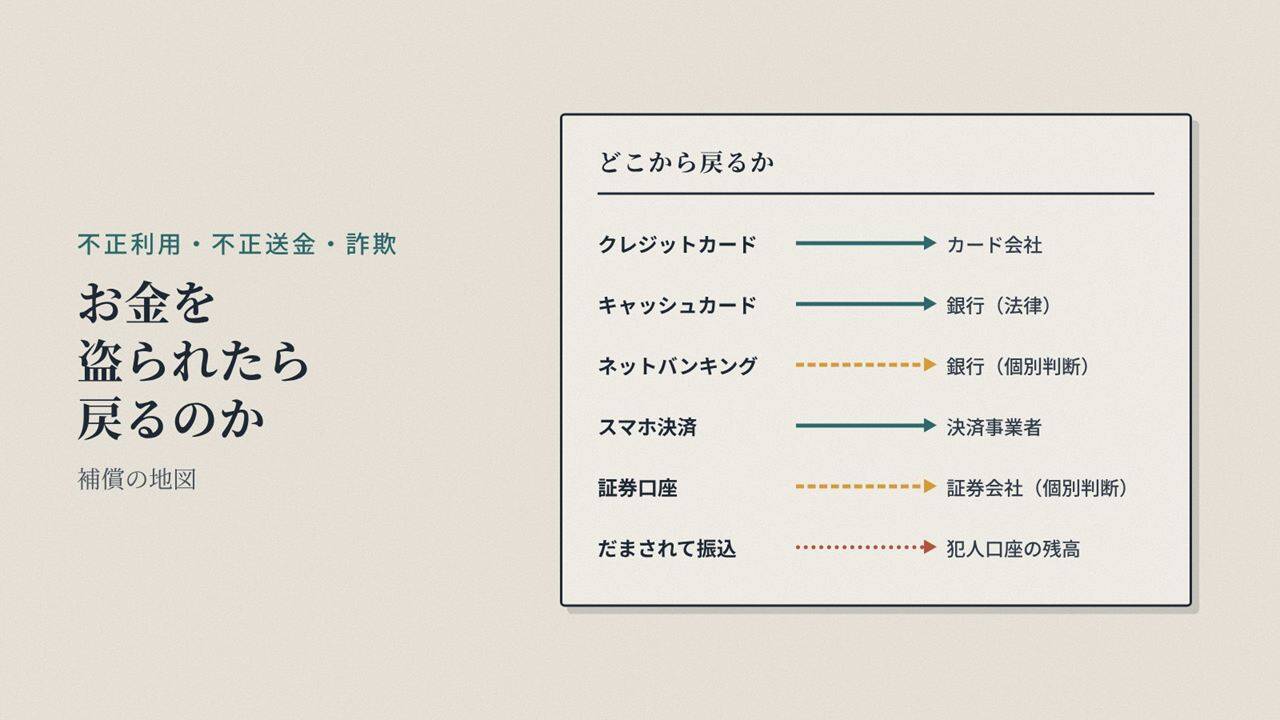
クレジットカードの不正利用、ネットバンキングからの不正送金、偽の通販サイトへの支払い。お金を盗られたり、だまし取られたりしたとき、そのお金が戻るかどうかは、どの経路で盗られたかと、本人に「過失」があったとみなされるかで大きく変わります。
このページは、被害の経路ごとに、だれが補償するのか、いつまでに届け出ればよいのか、どんなときに補償されないのかをまとめたものです。カード会社・銀行・決済事業者の規約や、法律、官公庁の公表をもとに、編集部が整理しました。個別の被害については、利用しているサービスの案内と窓口を優先してください。
どこで盗られましたか?
まずやること / 経路ごとの早見表 / 保険やオプションで埋められるもの / 個人事業主の場合 / 相談先
まずやること
- 止める・届け出る
カード会社・銀行・決済事業者に連絡して、カードや口座、アカウントを止めてください。多くの補償は警察への届け出も条件にしています。連絡先は、カードの裏面や公式サイト、公式アプリで確かめます。メールやSMSに書かれた番号やリンクは使わないでください。
- 期限を確かめる
補償には届け出の期限があります。クレジットカードは60日前後、盗まれたキャッシュカードやネットバンキングは、銀行に知らせた日から30日前までの被害が原則の対象です(偽造キャッシュカードには、この期限はありません)。気づいたらすぐ届け出るほど、戻る可能性が高くなります。
- 「過失」が分かれ目になると知っておく
暗証番号を推測されやすい番号にしていた、家族が使った、偽のサイトに自分でIDやパスワードを入れた——こうした事情があると、補償が減らされたり、出なかったりします。ありのままを説明し、やりとりの画面や明細は消さずに残してください。
クレジットカードの不正利用
補償するのはカード会社です。カードの会員規約に「会員保障制度」などの名前で決まっていて、届け出の前後一定期間の不正利用を、会員の代わりに負担します。
- 期限:多くの会社は、届け出た日からさかのぼって60日前まで(61日以前は対象外)の利用を補償します(三井住友カード、楽天カード、三菱UFJニコス、イオンカード、セゾンカードなど)。JCBは数え方が違い、「利用代金明細の通知後60日以内」に届け出る必要があります
- 条件:カード会社への届け出に加えて、警察への届け出を求める会社があります(三井住友カードなど)。楽天カードは、不正利用を知った日から30日以内の書類の提出も求めています
- 補償されない主な場合:家族や同居人が使った場合(名前を挙げた各社とも対象外)、故意・重大な過失がある場合、暗証番号やパスワードが使われた取引で会員に過失がある場合、カードを人に貸した場合など
- ネットでの本人認証(3Dセキュア)を通った取引:三菱UFJニコスは、本人認証の結果「本人」と判定された取引を補償の対象外と明記しています。JCBも「暗証番号またはパスワードなどの認証情報が使用された場合」を対象外にしています。偽のサイトにワンタイムパスワードまで入力してしまった場合は、補償されないことがあります
日本クレジット協会によると、2025年の不正利用被害は510億5000万円で、93.1%が番号盗用(カード番号を盗まれて使われる被害)でした。2026年上半期は221億3000万円です。2026年から集計の方法が変わったため、前の年とは単純に比べられません。
ネットバンキング・キャッシュカード
補償するのは銀行です。ただし、キャッシュカードは法律で、ネットバンキングは銀行業界の自主的な取り決めで決まっていて、強さが違います。
偽造・盗難キャッシュカード(ATMでの引き出し)
- 預金者保護法で決まっています。偽造カードは、重大な過失がなければ全額が補償されます
- 盗難カードは、過失がなければ全額、過失があれば4分の3、重大な過失があれば補償されません。配偶者や同居の家族などが引き出した場合も対象外です
- 条件は、銀行への速やかな通知、十分な説明、警察への盗難の届け出です。銀行に知らせた日の30日前より前の引き出しは原則対象外で、盗まれた日から2年を過ぎると補償されません
ネットバンキングの不正送金
- 法律ではなく、全国銀行協会の申し合わせ(2008年)にもとづいて、各銀行が補償します。本人に過失がなければ原則全額です
- 条件は、銀行への速やかな通知(被害の30日後までに知らせないと補償されない)、十分な説明、警察への届け出です
- 本人に過失や重大な過失がある場合は、銀行ごとの個別判断で減額されるか、補償されません。申し合わせには、ネットバンキングでどんな行為が「過失」にあたるかの例示はありません
金融庁の集計では、2025年度のネットバンキング不正送金は3,946件、1件あたりの平均被害額は360万円でした。補償するかどうかが決まったもののうち、補償された割合は32.4%で、前の3年度(76〜79%)から大きく下がっています(法人の口座を含む数字で、2026年4月末までの報告分のため、今後変わることがあります)。金融庁は、補償しなかった理由の内訳を公表していません。警察庁によると、不正送金の手口は2024年・2025年とも約9割がフィッシングです。
スマホ決済・電子マネー
補償するのは決済事業者です。法律ではなく各社の規約で決まっていて、期間や数え方が少しずつ違います。
- PayPay:被害が起きた日から60日以内の申請が条件。事前に警察へ被害届を出すことも必要です
- 楽天ペイ(アプリ決済):被害が起きた日から60日以内に、楽天と警察の両方へ申告する必要があります
- d払い:申告した日からさかのぼって90日以内の不正利用が対象です
- au PAY:申告した日からさかのぼって60日以内(2025年10月2日以降の申告から)。警察への申告も必要です
- メルペイ:不正利用の発生から60日を超えると対象外です
多くの会社が、家族や同居人による利用や故意・重大な過失を補償の対象外(または対象外になりうる)としています。楽天ペイ・d払い・au PAYなどは、スマホやID・パスワードの管理が不十分だった場合も対象外にしています。モバイルSuicaは、利用を止める手続きが終わった時点の残高で再発行する仕組みで、止めるまでに使われた分の補償は公式ページに書かれていません。気づいたらすぐに止めてください。
証券口座
証券口座の乗っ取りは、2025年春に急増しました。金融庁によると、2025年1月から2026年9月までに、不正アクセスは1万9252件、不正取引は1万642件にのぼります(2026年10月9日公表時点)。
- 証券会社の約款は、もともと本人のIDやパスワードで行われた取引を補償しない作りでした。2025年5月、大手10社が「約款にかかわらず、一定の補償をする」方針をそろえて示しました
- 補償の中身は会社ごとに違います。2025年の第1波の被害では、楽天・松井・SBIなどは被害額の半分を基本に、対面の証券会社(野村・SMBC日興など)は元の状態に戻すことを基本にしました
- その後の被害は、個別に判断する形に移っています。松井証券は2025年9月29日以降の被害を、一律の半額から個別の事情に応じた判断に変えました。マネックス証券は、パスキーを使えるようにした2025年10月31日以降の被害を、約款どおりに扱うとしています
- 日本証券業協会は2025年10月、ログインや出金に、フィッシングに強い認証(パスキーなど)を求めるようガイドラインを改めました。補償については「顧客の態様やその状況等を加味したうえで、顧客の被害補償を含め、被害回復に向けて誠実かつ迅速に対応する」とするだけで、割合は決めていません
つまり、いまの証券口座の補償は「必ず半分戻る」ものではありません。証券会社が用意した認証の設定をしていたかどうかも、判断の材料になりえます。2026年10月には、GoogleやAppleのアカウントを乗っ取って証券口座に入り込む手口について、各社が注意を呼びかけています。
だまされて自分で払った(偽通販・特殊詐欺・投資詐欺)
自分の意思で支払った場合は「不正利用」ではないため、カードや銀行の補償の対象になりにくいのが実情です。戻る可能性がある主な道は次のとおりです。
- 銀行振込で払った場合:振り込め詐欺救済法。すぐに振込先の銀行と警察に連絡すると、犯人の口座が止められることがあります。止められた口座に残っていたお金は、預金保険機構の公告と申請の手続きを経て、被害者に分配されます(被害回復分配金)
- 戻るのは口座に残っている額の範囲内です。犯人がすでに引き出していれば戻りません。被害者が複数いれば被害額に応じて分け合い、残高が1,000円未満なら手続きは行われません。支払いまでは、一般に半年以上かかります
- 公告は預金保険機構の「振り込め詐欺救済法に基づく公告」サイトに月2回出ます。申請には期限があるので、自分が振り込んだ口座の名前が出ていないか確かめてください
- 現金を手渡しした場合や、暗号資産で送った場合は、この法律の仕組みは使えません
- カードやスマホ決済で払った場合:自分で行った支払いは、不正利用の補償の対象外になるのが基本です。それでも、まずカード会社や決済事業者に連絡して、事情を伝えてください
- ネット詐欺の被害を補償する保険はありますが、上限は5万円ほどと小さく、対象も限られます(保険やオプションを参照)
情報が漏れただけ(まだお金は盗られていない)
企業から「情報が漏えいした可能性があります」と知らされた段階では、まだお金は動いていません。お詫びとして金券やポイントを配る企業もありますが、額は大きくありません(2014年のベネッセの事案では500円分)。大規模な漏えいで慰謝料が認められたベネッセ事件の裁判でも、1人あたり1,000〜3,300円程度でした。
大切なのは、漏れた情報が悪用されてお金が盗られる前に防ぐことです。漏れた情報の種類ごとにできることは、情報が漏れたかもしれないときの手引きにまとめています。
経路ごとの早見表
| 経路 | 補償する先 | 決まり | 届け出の期限の目安 | 本人に過失があると |
|---|---|---|---|---|
| クレジットカード | カード会社 | 会員規約 | 届け出日の60日前まで(JCBは明細の通知後60日以内) | 重大な過失や、パスワード等が使われた取引は対象外になりうる |
| 偽造キャッシュカード | 銀行 | 預金者保護法 | 法律上の期限なし(気づいたらすぐ連絡) | 重大な過失がなければ全額 |
| 盗難キャッシュカード | 銀行 | 預金者保護法 | 銀行に知らせた日の30日前まで(盗まれて2年以内) | 過失で4分の3、重大な過失でなし |
| ネットバンキング | 銀行 | 全国銀行協会の申し合わせ | 被害の30日後までに通知 | 銀行ごとに個別判断(2025年度の補償率は法人を含め32.4%) |
| スマホ決済 | 決済事業者 | 各社の規約 | 60日(d払いは90日。数え方は会社で違う) | 管理が不十分なら対象外になりうる |
| 証券口座 | 証券会社 | 各社の方針(約款は原則補償なし) | 速やかに | 個別判断 |
| だまされて振り込んだ | (犯人の口座の残高) | 振り込め詐欺救済法 | 公告の申請期間内 | —(口座に残った額の範囲で分配) |
期限は代表的な例です。正確な条件は、利用しているサービスの規約で確かめてください。
保険やオプションで埋められるもの
個人向けにも、ネットの被害を補償する保険や、通信会社のオプションがあります。ただし、上限は5万〜100万円ほどで被害の全体をまかなえないことがあり、本人の過失で補償されなかった分を埋める作りにはなっていないものがほとんどです。ここでは比べやすいように、補償の中身で分けて並べます。おすすめの順ではありません。
盗まれたお金を補う(不正送金・不正決済)
- ソフトバンク「ネットトラブル補償」(セキュリティパック 月額660円・770円に含まれる。引受は三井住友海上):不正送金は1事故5万円まで(他人がなりすまして送金した場合。警察と金融機関の両方への届け出が条件)。スマホ決済の不正利用は100万円まで(決済事業者が不正と認めたうえで補償しなかった分)
- ドコモ「あんしんセキュリティ」のスマホ不正決済補償(詐欺対策プラスは2026年5月開始、月額999円・1,815円):決済事業者の補償を超えた分を、年1回・最大100万円まで。利用者の過失で事業者から補償されなかった場合は対象外です。詐欺で自分から送金した被害を補う項目は含まれていません
- 楽天モバイル「最強保護」(月額990円):クレジットカードの不正利用補償とサイバーリスク補償を含みます(初めて申し込む場合は4カ月目から適用)。上限額は公式ページでは確認できませんでした
だまされて払ったお金を補う(ネット詐欺)
- オンリーサービス「ネットトラブルSOS」(月額550円。引受はレスキュー損害保険):偽通販サイトへの送金や、偽フリマで商品を送ったのに代金が支払われない被害などを、最大5万円まで。フィッシングで情報を盗まれた後の不正送金や、カード・QR決済の不正利用は対象外です
壊れた機器やデータを直す費用(火災保険の特約)
- 損保ジャパン「太陽光発電利益・住宅内サイバーリスク補償特約」(住宅内サイバーリスク補償)、東京海上日動「ホームサイバーリスク費用補償特約」:家の機器がサイバー攻撃を受けたときの修理費やデータの復旧費などを、30万円か50万円の上限で補償します。盗られたお金そのものは補償しません。損保ジャパンの特約は、漏れた個人情報が不正に使われた損害を対象外にしています
補償の範囲や条件は、加入前に約款や重要事項説明書で確かめてください。
個人事業主・フリーランスの場合
個人向けの補償と、事業向けの補償のあいだに落ちやすい立場です。
- 火災保険の特約:東京海上日動の特約は「もっぱら職務に使う機器」を対象外にしています。損保ジャパンの特約も「生活用」の機器が対象です。仕事用のパソコンの被害は、個人向けの特約では補償されないことがあります
- ネットバンキング:法人向けのネットバンキングの補償は、全国銀行協会の考え方(2014年)で「個別行の経営判断として検討するもの」とされ、利用者がセキュリティ対策をとっていることが前提です。事業用の口座が個人向けと法人向けのどちらの扱いになるかは、銀行に確かめてください
- 事業の情報が漏れた、取引先に損害を与えた、といった被害は、事業者向けのサイバー保険の領域になります(サイバー保険で出るもの・出ないもの(法人向け))
相談先
- 利用しているカード会社・銀行・決済事業者・証券会社:まず連絡する先です。カードの裏面や公式サイト、公式アプリの番号を使ってください
- 警察:被害の届け出は最寄りの警察署へ。緊急でない相談は警察相談専用電話「#9110」。インターネット上の被害は、各都道府県警察のサイバー犯罪相談窓口やオンラインの受付でも相談できます
- 消費者ホットライン「188」:近くの消費生活センターにつながります。偽通販や契約のトラブルの相談先です(相談は無料、通話料はかかります)
- 振り込め詐欺救済法の公告:預金保険機構の公告サイト
【参考リンク】
金融庁 預貯金の不正送金被害等の発生状況(令和8年3月末)(外部)
ネットバンキング・キャッシュカードの被害件数と補償の状況。2026年6月30日公表。
全国銀行協会 預金等の不正な払戻しへの対応について(外部)
ネットバンキングの補償の考え方を定めた申し合わせ(2008年)。
金融庁 振り込め詐欺等の被害にあわれた方へ(外部)
振り込んだお金が戻る仕組みと手続きの流れ。
預金保険機構 振り込め詐欺救済法に基づく公告(外部)
止められた口座の公告と、分配金の申請の受付。
日本クレジット協会 クレジットカード不正利用被害の集計結果(2025年)(外部)
2025年の被害額と内訳。2026年3月6日公表。
日本クレジット協会 クレジットカード不正利用被害の集計結果(2026年第2四半期)(外部)
2026年上半期までの被害額。2026年から集計の方法が変わっている。
金融庁 インターネット取引サービスへの不正アクセス・不正取引にご注意ください(外部)
証券口座の被害の月別集計と注意喚起。
警察庁 サイバー事案に関する相談窓口(外部)
都道府県警察の相談窓口と、オンラインの受付。
消費者庁 消費者ホットライン188(外部)
近くの消費生活センターにつながる番号の案内。
【編集部後記】
調べてみて目についたのは、「本人の過失」という言葉の重さでした。偽のサイトにパスワードを入れてしまうのは、だまされた結果でもあります。それでも、その一歩が補償の分かれ目になりえます。戻るかどうかが決まる前に、何が分かれ目になるのかを知っておくこと。このページが、そのための地図になればと思います。