
Appleの折りたたみ型iPhone「iPhone Duo」が発表されて以降、Samsungは自社のSNSで幾度となく皮肉めいた投稿を重ねてきました。しかし同じ頃、そのSamsungが「iPhone Duo」の心臓部にあたる折りたたみパネルを独占供給しているとの報道が相次いでいます。ライバル製品を茶化しながら、その成功そのものから利益を得る——そんな二重構造が、複数の海外メディアの後追い報道によって輪郭を帯びつつあります。
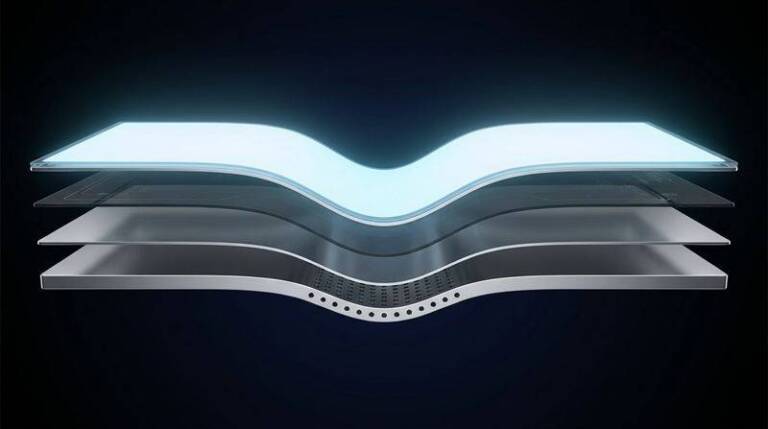
中国のリーカーInstant DigitalがWeibo上で明らかにしたところによると、Samsung DisplayとAppleは、iPhone Duo向け折りたたみOLEDパネルの3年間独占供給契約を結んだとされる。パネル単価は約250ドルで、従来のiPhone向けパネル(約70ドル)の3倍以上にあたる。この契約による売上規模は推計に幅があり、SamMobileは出荷500万台換算で約12.5億ドルと試算する一方、Citi(証券アナリスト)予測の730万台換算では約18億ドルとされる。ただしSamsung・Appleいずれの公式確認も得られていない。背景には、LG Displayの量産未達とBOE製品の品質不足があるという。
From:  Samsung is profiting off the iPhone Duo while competing against it with its own foldable
【編集部解説】
「本体は競う、部品は売る」——コンポーネント事業と完成品事業の利害分離
Samsungが「iPhone Duo」をSNSで皮肉りながら、その心臓部である折りたたみパネルを独占供給する——一見すると矛盾に見えるこの構図は、実はSamsungという組織の内部を見れば驚くことではありません。
iPhoneの画面は、iPhone Xの頃から一貫してSamsung Displayが主要供給元を担ってきました。2017年には、OLED・NAND・DRAMを合算した部品売上でiPhone X 1台あたり約110ドルをSamsungグループ全体で得る計算になり、Counterpoint社の試算では、Galaxy S8本体の売上見込みより約40億ドル多い収益をiPhone Xから得ると報じられました。つまり「ライバルの成功から利益を得る」構図は、今回が初めてではなく、Samsungのビジネスモデルの中核に長らく組み込まれてきたものです。
興味深いのは、今回の独占契約が一枚岩の経営判断ではなかったらしい点です。業界専門メディアTheElecの報道によれば、この折りたたみパネルの独占供給契約はSamsung Display側から持ちかけられたもので、Samsung Electronicsのモバイル部門(MX、Galaxyスマートフォンを手がける事業部)と直接競合するAppleへの主要部品供給には、社内での正当化・稟議プロセスが必要だったとされています。SamsungのSNSアカウントが担うのはMX側のブランド防衛の論理であり、Samsung Displayが担うのは部品ビジネスとしての収益最大化の論理です。同じ「Samsung」という看板の下で、異なる目的関数を持つ組織が、それぞれの持ち場で別々のゲームを戦っている——経営学でいう「co-opetition(協調的競争)」の典型例が、SNS上の皮肉と決算上の増収という形で同時に可視化されたのが今回の一件だと言えます。
なぜSamsungしか作れないのか|折りたたみOLEDの技術的高さ
この独占状態は、単なる政治力学だけでなく、技術的な参入障壁の高さにも支えられています。
LG DisplayはAppleから折りたたみパネルの試作委託を受けていたことが2021年時点で報じられていましたが、以後量産採用の報道はなく、今回の一連の報道でも「まだ折りたたみパネルを量産できていない」とされています。BOEはHuaweiの折りたたみ機には供給実績があるものの、Apple向けでは品質面の懸念が指摘されています。実際、BOEは折りたたみに限らず、2026年後半モデル向けの通常パネル供給網からもiPhone 17 Pro向けパネルの品質問題を理由に外れており、Appleの信頼を取り戻せていない状況が折りたたみ以前の段階から続いています。
加えて今回のリーク情報が事実であれば、注目すべきはM16素材が青色蛍光OLEDから青色りん光材料への切り替えを謳っている点です。青色りん光OLEDは、赤・緑のりん光化が20年以上前に実現した後も業界で「夢の材料」と呼ばれ続けてきた未解決課題で、Universal Display社ですら商用化目標を繰り返し先送りしてきた経緯があります。LG Displayも自社が「世界初」の商業化検証を果たしたと2025年に発表しており、この分野は韓国2社が競って「世界初」を主張し合う係争地帯になっています。M16素材の実態がどこまでこの水準に達しているのかは、リーク情報の域を出ない現時点では確認のしようがありませんが、少なくとも「実現していれば業界の20年来の課題への回答」というレベルの主張がなされていることは押さえておく必要があります。
こうした技術的な高さが、Samsungの独占状態を単なる商慣行以上のものにしています。LG・BOEが追いつくまでの数年間、Samsungは折りたたみOLEDという狭い市場で、供給側としても製品側としても主導権を握り続けることになりそうです。
皮肉と供給が同時に起きるとき
以前お伝えした「iPhone Duo登場にSamsungが皮肉連発」という記事では、SNS上での挑発的な投稿の裏で、Samsung自身のGalaxy Z TriFoldの生産終了が進んでいたという二重構造をお伝えしました。今回明らかになりつつあるのは、その裏側にもう一枚あったという話です。Samsungは自社の看板(Galaxy)でAppleの新製品を茶化しながら、別の看板(Samsung Display)でその新製品の売れ行きそのものから利益を得る立場にいます。
これは矛盾ではなく、大企業という存在が単一の意思を持つ主体ではないことの表れです。SNSでの皮肉は、消費者に向けたGalaxyブランドの物語を守るための言葉であり、独占供給契約は、部品事業の収益を最大化するための意思決定です。両者は同じ会社の中で、互いを気にすることなく、それぞれの持ち場の論理で動いています。
まだ分かっていないのは、この構図がいつまで安定して続くのかということです。iPhone Duoが折りたたみ市場そのものを拡大させれば、Samsung Displayの収益は増える一方で、Samsung MXにとってはGalaxy Z Foldシリーズの競争環境が厳しくなります。部品事業の成功が、自社の完成品事業の首を絞める局面が来たとき、Samsungという組織はどちらの論理を優先するのか——それは今回のリーク情報からはまだ見えてきません。
【関連記事】
Galaxy Z Fold8「画面の角がたわむ」報告続出|不具合か仕様か、Apple参入直前に浮上。Samsungは無言
自社の完成品では品質報告に沈黙する一方、部品事業では独占契約という別の顔を見せていました。
Samsung ロール式スマートフォン|フォルダブルシェア27%に低下、Samsungが「次の技術の壁」に踏み込む理由
Samsung自身のフォルダブルシェアが縮小基調にある中での動きです。
Apple 折りたたみiPhone「Duo」発表|ターナス氏が口にした「one more thing」の意
今回の供給契約の対象となった製品発表そのものを扱った記事です。
iPhone Duo登場にSamsungが皮肉連発|「3つ折りで待ってる」の裏で進んでいた生産終了
この皮肉合戦の背景を詳しく解説した前作です。
【編集部後記】
皮肉りながら売り、皮肉られながら買う——この構図に、正直なところ驚きを隠せません。企業を一つの人格のように見てしまいがちですが、実際には異なる論理を持ついくつもの部署の集合体なのだと、改めて感じさせられます。私たちが「Samsungらしさ」「Appleらしさ」として受け取っているものの奥に、どんな利害の地図が広がっているのか。次にどんな皮肉が飛び交うのか、私たちも注目していきたいと思います。
【参考動画】
【参考リンク】
Apple Newsroom(外部)
iPhone Duoを含むApple製品の一次発表・プレスリリース。
Samsung Display 公式サイト(外部)
Samsung Electronicsの子会社。OLED・QD-OLED等のディスプレイパネル事業を担う。
LG Display 公式サイト(外部)
折りたたみ以外の分野でSamsung Displayと競合する韓国のディスプレイメーカー。
BOE Technology 公式サイト(外部)
Huaweiの折りたたみ機にパネルを供給する中国のディスプレイメーカー。
OLED-info(業界専門サイト)(外部)
OLED・折りたたみディスプレイ業界の技術動向を継続的に追う専門メディア。
【用語解説】
M16 OLED
Samsung Displayの折りたたみパネル向け新素材世代。青色蛍光OLEDから青色りん光材料への切り替えを特徴とし、ネイティブ10bit表示に対応するとされる。
青色りん光OLED
ディスプレイ業界で「夢の材料」と呼ばれる未解決技術課題。赤・緑のりん光化は20年以上前に商用化されたが、青色は分子の安定性が低く、劣化が早いため商用化が長らく困難とされてきた。
UTG(Ultra Thin Glass、超薄型ガラス)
折りたたみディスプレイの表面保護に使われる、数十マイクロメートル単位まで薄くしたガラス。折り曲げへの耐性と表面硬度を両立させる素材として、Samsungの折りたたみ機で採用が続いている。
MX事業部(Mobile eXperience)
Samsung Electronics内でGalaxyスマートフォン・タブレット等を担当する事業部門。Samsung Display(部品供給を担う別会社)とは組織上分離されている。
co-opetition(協調的競争)
競合関係にある企業同士が、特定の領域では協力・取引関係を結ぶ状態を指す経営学の概念。1990年代にAdam BrandenburgerとBarry Nalebuffが提唱した。
【参考記事】
Samsung is profiting off the iPhone Duo while competing against it with its own foldable — TweakTown(外部)
パネル単価・M16素材・LG/BOEの状況について最も詳細な技術情報。
Samsung Display to Solely Supply Apple With Foldable OLED Panels — TheElec(外部)
独占契約がSamsung Display側からの提案であり、社内での正当化プロセスを要したという内部事情の報道。
Samsung could be earning up to $1.25 billion from the iPhone Duo — SamMobile(外部)
Apple・Samsungいずれからも公式確認が得られていない旨を明記。
Apple’s foldable display supplier Samsung to pocket $1.8 billion from iPhone Duo — Bitcoinethereumnews/Cryptonomist(外部)
Citiの730万台試算に基づく売上規模の算出。
Apple to Pay $250 Per iPhone Duo Foldable Display in Samsung Deal — MacRumors(外部)
リーク情報の初出報道の一つ。
Apple’s 2026 OLED lineup will reportedly rely entirely on Samsung and LG — 9to5Mac(外部)
BOEが通常パネル供給網から外れた経緯。
Samsung Will Make Billions More From The iPhone X Than The Galaxy S8 — Forbes(外部)
2017年、iPhone X向け部品売上(OLED・NAND・DRAM合算)がGalaxy S8本体売上を上回るとされた先例。